上个月月底,我家小孩哥抱着那个装压岁钱的铁盒子来找我
,说想买个奥特曼卡片套装,三百多块,我没说不让,但也没直接点头。
我问他,你知道这盒子里一共多少钱吗。
他摇头。
我说那咱俩先把它倒出来数数。
数完发现,连着爷爷奶奶外公外婆加上几个亲戚给的,一共是六千四百块。
他眼睛都亮了。
我说这笔钱你可以花,但花完就没了,你确定要拿三百多去买几张纸片?
他犹豫了吧。
就是那个犹豫的瞬间,我觉得可以教他点东西了。
我老婆当时在旁边刷手机,头也没抬说了句,要不存银行定期算了,省心。
我说省心是省心,但他连银行是啥概念都没有,存进去对他来说等于钱消失了。
我去年在杭州出差时跟一个做财商教育的朋友聊过,她说小孩对钱的理解必须看得见摸得着,你跟他讲利率讲复利,不如让他眼睁睁看着钱变多或变少。
其实吧
所以我决定不替他选,也不替他存。
我找了两个透明玻璃罐,就是超市买那种九块九一个的密封罐,一个贴红纸写“银行”,一个贴蓝纸写“基金”。
银行罐子里我放现金,就放他数出来的那六千四。
基金罐子里我也放六千四的现金,但告诉他这个钱我要拿走,换成一份基金份额,每天涨跌不一样,可能变多也可能变少。
他问那钱去哪了。
我说你买了基金就等于把钱交给一个基金经理,他拿去买了几十家公司的股票。
你赚了是那些公司涨了,你亏了是那些公司跌了。
银行罐子里的钱不会少,但也不会多多少。
一年定期现在差不多是1出头%,六千四存一年利息大概九十三块。
他听完说,九十三块能买几包卡。
我说能买一包好的。
他说那还行。
然后我打开手机上的基金App给他看,我自选里有一只沪深300的指数基金,近一年涨了大概百分之七点几。
我跟他讲,如果你这六千四买了这个,一年后可能是六千九,也可能变成五千八。
他问为什么会变成五千八。
我说股市跌的时候它就跌,初那波下跌,很多基金一个月跌掉百分之十几。
他听不懂什么叫股市,我就说,就像你拿六十块去买奥特曼卡,拆开发现里面全是重复的,亏了。
他想了半天,说那我能不能一半放银行一半买基金。
我说可以,这就是资产配置。
他最后选了四千放银行罐子,两千四买基金。
我当着他面在手机上下单,买了两千四百块的那个沪深300指数基金。
申购费打完折是百分之零点一五,也就是三块六。
他问这三块六去哪了。
我说给基金公司了,就像你去小卖部买卡,老板也要赚一点。
两个罐子就放在他书桌旁边。
银行罐子里的四千块现金就搁那儿,他偶尔拿出来数数。
基金罐子我放了一张纸条,写着买入日期和份额,每天收盘后我让他自己在我手机上看一眼当天涨跌。
涨了他就开心,跌了他就皱眉,但我说过,这个钱至少放一年,中间不能动。
我身边有个邻居,去年也是替孩子管压岁钱,直接买了某只网红基金,结果半年亏了百分之二十,孩子问起来他只能说被套了。
小孩不懂什么叫被套,只觉得钱没了,后来对存钱特别抵触。
我觉得这个坑就是没让孩子参与过程。
还有一点,别拿压岁钱去买那种带封闭期的理财,我同事买过一个两年封闭的,中间急用钱取不出来,最后找朋友借的。小孩的压岁钱金额不大,流动性比那点收益重要得多。
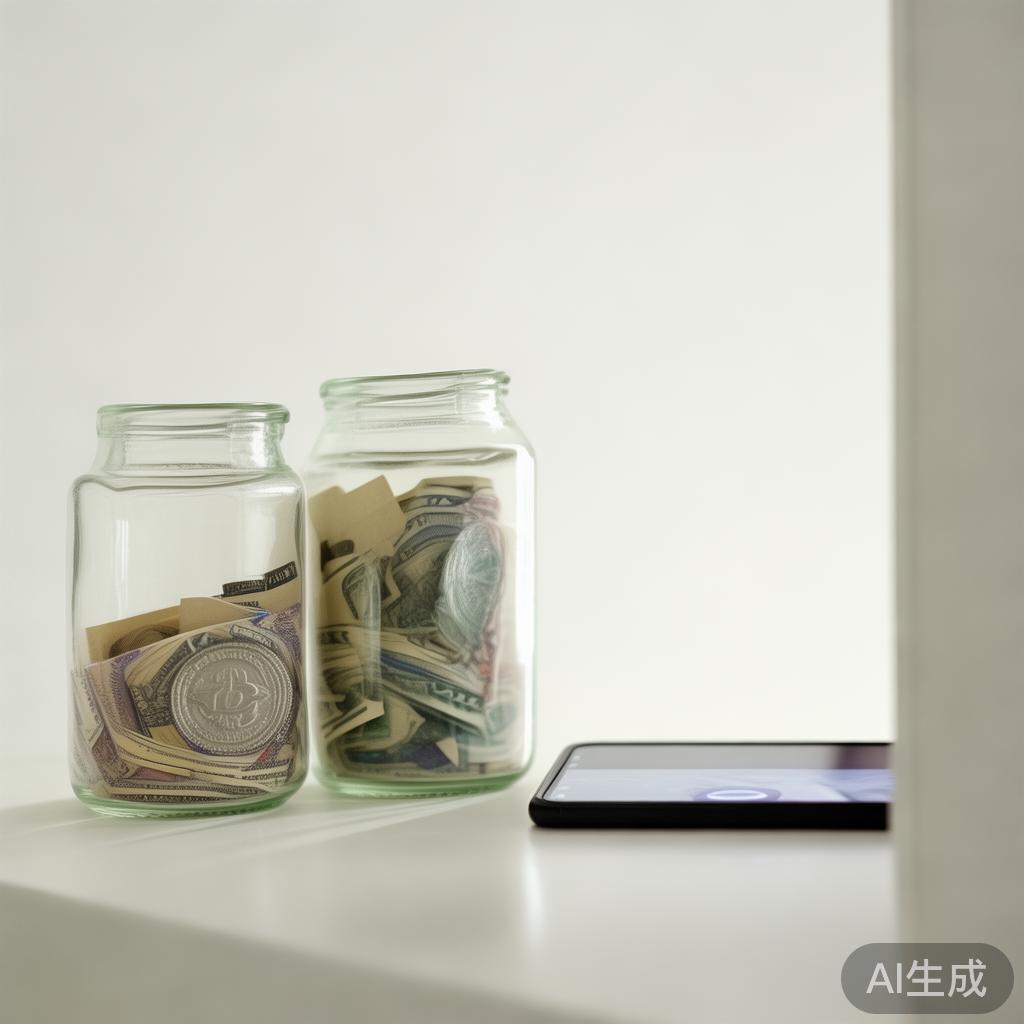
如果你家孩子跟我家差不多大,七八岁到十来岁,我建议你就用这种透明罐子加手机App的组合。
罐子负责看得见,App负责感受波动。
千万不要只存银行不让他碰,那样他以为钱就是数字。
也不要全买基金还不告诉他风险,那样跌了他会觉得你骗他。
我家那位后来跟我说,你这法子是不是太费事了。
我说麻烦就对了,养孩子哪有不麻烦的。
她白了我一眼,但那两个罐子她每天擦桌子的时候都会顺手摆正。